Tylko 15% polskich firm ma dedykowany dział zajmujący się zbieraniem i analizą danych ESG, a największą trudnością w raportowaniu jest rozproszenie informacji w wielu miejscach, narzędziach i działach. Tak wynika z drugiej edycji badania barier wdrażania ESG, które CRIF przeprowadził z Krajową Izbą Gospodarczą (KIG) w czerwcu i lipcu 2026 roku.
Największe bariery w raportowaniu ESG: dane i czas
Informacje niefinansowe gromadzi i analizuje 68% badanych firm. W 39% z nich odpowiada za to jedna osoba, a w 31% zadania są rozproszone między wielu pracowników. Dedykowany dział ma 15% organizacji, wobec 31% w pierwszej edycji badania z 2023 roku. Autorzy raportu wskazują, że oparcie procesów na jednej osobie lub nieustrukturyzowanym zespole zwiększa ryzyko błędu.
Pytani o największą trudność w raportowaniu ESG, respondenci najczęściej wskazywali:
- rozproszenie danych w wielu miejscach, narzędziach i działach (18% opinii)
- pracochłonność zbierania danych i procedur certyfikacyjnych (17%)
- obawę przed efektami pierwszej certyfikacji wynikającą z braku zainteresowania polityką ESG w przeszłości (13%)
- niską wiedzę o korzyściach biznesowych z ESG (10%)
- nieznajomość narzędzi do gromadzenia danych i certyfikacji (10%)
- spychanie ESG na koniec listy priorytetów (9%)
Źródło: CRIF
Governance na czele, śledzenie emisji na końcu
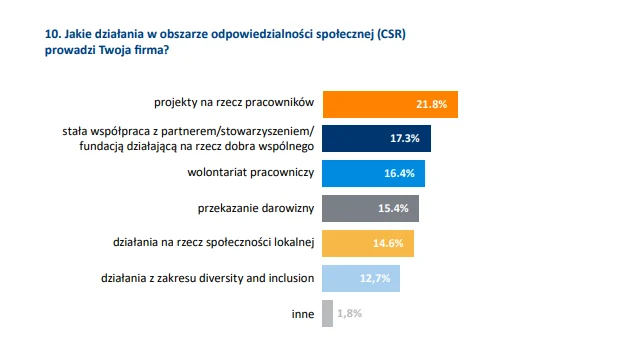
Najwyższy wskaźnik wdrażania dotyczy ładu korporacyjnego (G). Odpowiednie działania, m.in. kodeksy etyki, regulaminy, BHP i procedury dla sygnalistów, prowadzi 77% firm. W obszarze społecznym (S) aktywnych jest 55% badanych przedsiębiorstw (w 2023 roku: 45%). Skupiają się one głównie na projektach pracowniczych, stałej współpracy z fundacjami i wolontariacie pracowniczym.
W wymiarze środowiskowym (E) dominują segregacja odpadów (25%), oszczędzanie wody (18%) i energii (16%). Emisje CO₂ i ślad węglowy śledzi 12,5% badanych.
Łańcuch dostaw: firmy pytają, ale rzadko to decyduje
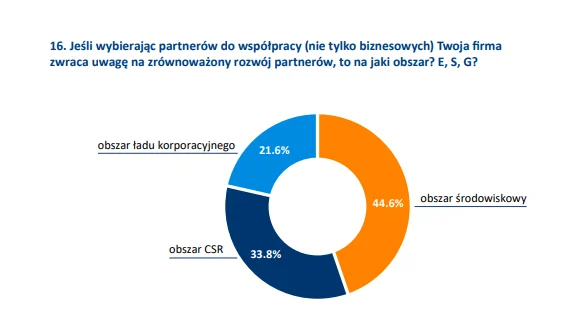
Na zrównoważony rozwój partnerów biznesowych zwraca uwagę 58% firm (w 2023 roku: 50%). Największy nacisk kładą na obszar środowiskowy (45%) i CSR (34%). Wpływ takiej weryfikacji na ostateczne decyzje biznesowe pozostaje jednak umiarkowany, z tendencją do niskiego. W skali 1–5 oceny 1 i 3 wskazało po 30% firm, a najwyższą ocenę (5) tylko 3%.
Skąd firmy czerpią wiedzę o ESG
Informacje o swoim poziomie zrównoważonego rozwoju publikuje 32% firm, a 68% nie udostępnia ich publicznie. Wśród firm, które to robią, najpopularniejsza jest wysyłka e-mailem na życzenie partnerów lub audytorów (9 firm), a następnie strony internetowe i media społecznościowe (7 firm). Głównym źródłem wiedzy o ESG są artykuły i publikacje (36%) oraz strony internetowe (22%). Dalej wskazywano szkolenia zewnętrzne (20%) i konferencje (17%). Szkolenia wewnętrzne deklaruje tylko 6% ankietowanych.
Autorzy raportu rekomendują m.in. odejście od ręcznego zbierania danych na rzecz dedykowanych platform cyfrowych oraz wyznaczenie jasnych ról i koordynatorów ds. zrównoważonego rozwoju. Zalecają też przejście od reaktywnego odpowiadania na zapytania do stałego raportowania publicznego oraz wprowadzenie kryteriów ESG do przetargów i procesów zakupowych.
O badaniu: Ankietę wypełniło 169 osób, z czego 66 odpowiedziało na wszystkie pytania. Większość respondentów to MŚP (62%), korporacje stanowią 29%, a jednoosobowe działalności gospodarcze 9%. Pełny raport i towarzyszący mu e-book są dostępne na stronie CRIF.
Źródło: CRIF