
Jednym z czynników, które będą wpływać na przyszłość europejskiego handlu, są zmiany demograficzne. Według raportu Savills „Spotlight: Shopping Centres. Retail – Europe – H1 2026” i prognoz do 2050 r., mediana wieku w Europie wzrośnie do 48,2 lat, a liczba osób w wieku 80 lat i starszych niemal się podwoi.
Zmiana struktury wiekowej społeczeństwa zmieni obiekty handlowe
Zmiana struktury wiekowej społeczeństwa będzie wpływać zarówno na zachowania konsumentów, jak i na profil najemców obecnych w centrach handlowych. Wraz ze zmianą profilu konsumentów rośnie znaczenie aptek, usług, zdrowia i urody, gastronomii czy fitnessu. Savills prognozuje, że do 2030 r. apteki oraz segment zdrowia i urody będą należeć do najlepiej prosperujących kategorii handlu detalicznego, ze średnim rocznym wzrostem na poziomie około 4%. Dla porównania wzrost sprzedaży odzieży i obuwia ma wynieść około 1%, a artykułów gospodarstwa domowego 2%.
W ocenie Savills może to w dłuższej perspektywie prowadzić do stopniowego przesuwania struktury powierzchni handlowej w stronę sklepów zdrowotnych i aptek, usług oraz artykułów pierwszej potrzeby.
Współczesne centra i parki handlowe przechodzą wyraźną transformację, a wraz z nią zmieniają się obecne w nich formaty. Zyskują szczególnie te obiekty, które skutecznie odpowiadają na potrzeby klientów. Jest to szczególnie istotne, bo obecnie polskie centra handlowe obsługują 5 generacji konsumentów. Ich zmieniające się oczekiwania sprawiają, że tradycyjna funkcja zakupowa przestaje być jedynym powodem odwiedzin – mówi Elżbieta Majdan, Associate Director, Property & Asset Management Retail, Property & Asset Management w Savills Poland.
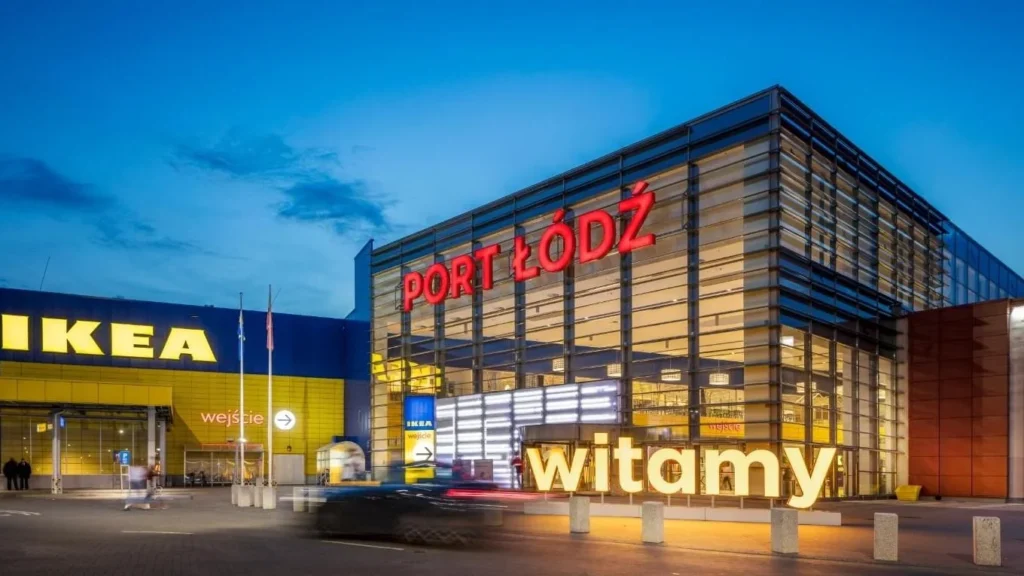
Europa mierzy się obecnie z wyjątkowo niską aktywnością deweloperską w segmencie centrów handlowych. Polska pozostaje jednym z największych rynków pod względem zasobów nowoczesnej powierzchni handlowej, obok Francji, Wielkiej Brytanii, Hiszpanii, Włoch i Niemiec. Podobnie jak na większości europejskich rynków, również w Polsce skala nowych inwestycji pozostaje ograniczona.
W efekcie rośnie znaczenie istniejących obiektów, szczególnie tych o dobrej lokalizacji i odpowiednim zarządzaniu. Według Savills inwestorzy koncentrują się przede wszystkim na aktywach najwyższej jakości, które mają silną pozycję rynkową, stabilną odwiedzalność oraz możliwość dalszego rozwoju funkcji pozahandlowych.
Ograniczona liczba nowych projektów i zmieniające się oczekiwania klientów zwiększają znaczenie istniejących centrów handlowych i retail parków. Dla właścicieli i zarządców oznacza to konieczność dostosowywania oferty obiektów do zmieniającego się profilu konsumentów, a dla najemców – poszukiwanie miejsc, które odpowiadają na coraz szerszy zakres potrzeb klientów.
Źródło: Savills